

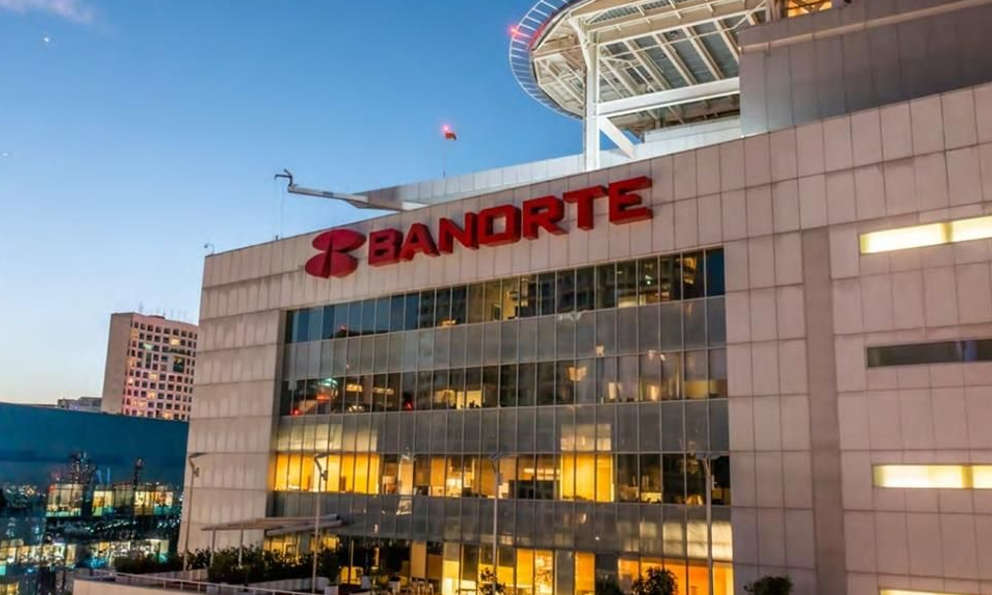
Grupo Financiero Banorte reportó una utilidad neta por 15 mil 658 millones de pesos en el tercer trimestre del año, 20% más que la del mismo periodo del 2025, impulsada por la diversificación de sus líneas de negocios y gestión disciplinada de su gasto.
Añadió que los ingresos por intereses netos (IIN) registraron un saldo por 38 mil 127 millones de pesos, un alza anual de 5%, debido a la mezcla y el crecimiento del portafolio crediticio y a la gestión del costo de fondeo.
En tanto, los ingresos no financieros sumaron 5 mil 965 millones de pesos, un aumentó anual de 45%, gracias a un mejor resultado en el negocio de seguros y pensiones.
Carlos Hank González, presidente del Consejo de Administración del Grupo Financiero, adelantó que seguirán ampliando su presencia en el País a través de más sucursales.
"(Seguimos) impulsando la innovación tecnológica para construir una banca cada vez más cercana, accesible y capaz de responder a las necesidades de las familias mexicanas", afirmó.
De acuerdo con el reporte financiero, el Índice de Morosidad se ubicó en 1.4%, cifra que aumentó 4 puntos base respecto al tercer trimestre del 2025, mientras que la captación tradicional creció 13%, impulsada por un alza en depósitos a la vista, de 15% anual, y en depósitos a plazo, de 8%.
"La solidez del capital y la liquidez continúan siendo pilares fundamentales para el Grupo, el Índice de Capitalización de Banorte se ubicó en 22.54%, con un nivel de capital fundamental de 13.20%, niveles que sobrepasan ampliamente los límites regulatorios vigentes", destacó la emisora.
La cartera de crédito (etapas 1 y 2) reportó un saldo por 1.3 billones de pesos, 11% más respecto al tercer trimestre del 2025.
A detalle, la cartera de consumo, que refleja el financiamiento a los hogares, reportó un saldo por 567 mil 462 millones de pesos, un alza anual de 9%.
Ese rubro estuvo impulsado por el crédito automotriz, con un saldo por 80 mil 463 millones de pesos, 23% superior respecto a igual lapso del año pasado.
El segundo segmento con mayor incremento porcentual fue el crédito de nómina, con un saldo por 100 mil 81 millones de pesos, 11% superior en su comparación anual.
"La cartera comercial tuvo un crecimiento anual del 13% y la cartera corporativa de 11%, reflejando una demanda sostenida de financiamiento para necesidades operativas y reestructuración de pasivos.
"A su vez, la cartera de Gobierno aumentó 14% en el año", apuntó.
Banorte resaltó que los créditos pyme aumentaron 7% en el trimestre, respaldados por una demanda resiliente de financiamiento, así como por mejoras en los modelos de originación y evaluación crediticia.


COMENTA ESTA NOTA